Comprar un lote es una decisión importante para el patrimonio y el bienestar de la familia. Cuando ya eligió la ubicación y el proyecto, aparece una pregunta: ¿lote financiado o contado?
No existe una respuesta única. La decisión afecta su liquidez inmediata y su planificación financiera a largo plazo, y depende de su perfil, de su flujo de dinero y de lo que piensa hacer con el terreno después.
Entender cómo funcionan los terrenos financiados y cuándo conviene pagar de contado le ayuda a resolver con calma la duda entre lote financiado o contado. También le ayuda a saber qué costos aparecen en cada caso y qué opciones de financiamiento inmobiliario existen.
Comprar un lote de contado
Pagar de contado suele ser la meta de quienes ya reunieron un capital importante. Tiene ventajas financieras y también de tranquilidad.
Ventajas del pago inmediato
- Ahorro total de intereses: sin deuda no hay costo del dinero en el tiempo, así que el precio que paga es el precio final.
- Poder de negociación: quien paga en efectivo tiene ventaja y podría conseguir un mejor precio o beneficios adicionales.
- Título de propiedad inmediato: al cancelar el 100 %, la escrituración es más directa y el lote queda en propiedad absoluta, sin gravámenes hipotecarios.
¿Qué riesgo tiene pagar de contado?
El principal riesgo es la descapitalización. Si usa todos sus ahorros en el terreno, puede quedarse sin liquidez para construir o para una emergencia. Conviene evaluar si el ahorro en intereses compensa el tiempo que tardaría en volver a reunir capital para empezar a edificar.
Los terrenos financiados y el apalancamiento
En la comparación de lote financiado o contado, financiar es la estrategia más común para quienes quieren comprar hoy y pagar con ingresos futuros. Con un crédito usted usa el dinero del banco a su favor y conserva sus ahorros para imprevistos o para iniciar obras de infraestructura antes de lo previsto.
Con los lotes en venta financiados, el crédito hipotecario permite cuotas mensuales manejables. Es ideal para quien tiene ingresos estables y no quiere sacrificar su estilo de vida actual. Además, en plazos largos la plusvalía del terreno puede trabajar a su favor, porque a veces el valor sube a un ritmo mayor que la tasa de interés del préstamo. No está garantizado y depende de la zona. Por eso, al decidir entre lote financiado o contado, la estabilidad de sus ingresos pesa tanto como el precio del terreno.
Costos de los lotes en venta financiados además de la cuota
En la venta de lotes financiados, el costo total no es solo la cuota mensual. Además de los intereses, hay otros costos que conviene prever:
- Prima o enganche: para un lote financiado, el banco suele pedir entre el 10 % y el 20 % como pago inicial.
- Seguros: seguro de vida y, en algunos casos, seguro de desempleo que respalde la deuda.
- Gastos de formalización: honorarios legales y timbres de registro que se pagan al inicio.
Contado o financiado según su perfil
La decisión entre lote financiado o contado, o simplemente entre contado o financiado, cambia según quién compra y para qué. Una buena forma de decidir es preguntarse con honestidad cómo son sus finanzas:
- Perfil conservador (contado): tiene el capital completo, no tiene prisa por construir y prefiere no tener deudas mensuales.
- Perfil inversionista (financiado): prefiere mantener liquidez para otros negocios o para construir pronto, y aprovecha que las tasas para terrenos suelen ser competitivas.
| Criterio | Contado | Financiado |
| Liquidez inicial | Requiere capital alto | Requiere solo la prima |
| Costo final | Precio de lista | Precio más intereses y seguros |
| Ahorros | Se destinan casi todos al lote | Se conservan en gran parte |
| Trámites | Rápidos y sencillos | Requiere estudio crediticio |
| Propiedad | Sin gravámenes | Con hipoteca a favor del banco |
| Principal riesgo | Quedarse sin recursos para construir | Cuota mensual que debe poder sostener |
Si duda entre lote financiado o contado, empiece por calcular cuánto dinero le quedaría disponible en cada caso y si podría sostener la cuota durante todo el plazo.
La ubicación pesa más que la modalidad
Sea un lote financiado o contado, el factor determinante es la ubicación. Un terreno en una zona de alto crecimiento se paga con el tiempo, en un lote financiado bien ubicado, el valor de mercado podría crecer en cinco años más de lo que se paga en intereses. No es una garantía, y por eso conviene analizar la zona antes de decidir.
La velocidad con que una propiedad gana valor depende de su entorno. Zonas con crecimiento comercial y de servicios, como Cartago y Curridabat, sostienen una apreciación constante en lotes y casas. Esa apreciación funciona como un ahorro forzoso que fortalece su situación financiera.
Financiamiento inmobiliario para un lote o una casa llave en mano
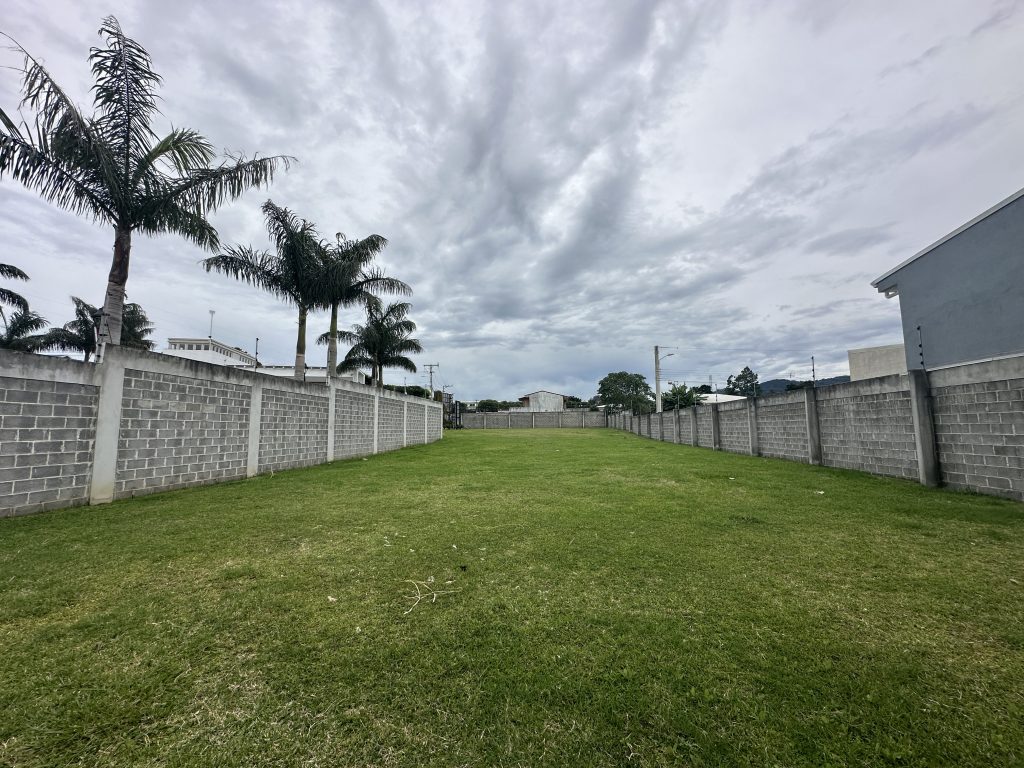
Quien compra en un condominio suele preguntarse si conviene financiar una casa lista para habitar o empezar con un crédito solo para el terreno. La respuesta depende de cuándo quiere mudarse y de cómo quiere que rinda su dinero con el tiempo.
El financiamiento inmobiliario puede cubrir distintas etapas. Según lo que quiera hacer, existe financiación inmobiliaria para el terreno, para la construcción o para una casa terminada.
Crédito para casa llave en mano
El banco financia el terreno y la construcción terminada. Usted conoce el costo total desde el inicio y, como la casa ya está construida, el precio no se ve afectado por futuras alzas en los materiales. La garantía es la propiedad completa, por eso las tasas suelen ser algo más competitivas, y los plazos llegan hasta 30 años, con cuotas mensuales más bajas. Permite menos personalización.
Crédito para lote
Conviene si su meta es diseñar la casa a la medida más adelante, y permite asegurar el precio del terreno en zonas de alta demanda antes de que siga subiendo. Suele pedir una prima más alta que una casa terminada. Aunque la deuda es menor, la cuota mensual puede parecerse a la de una casa por el menor tiempo de pago.
Una vez pagado el terreno, este puede servir como garantía para un segundo crédito de construcción. Implica más gestión de obras y permisos.
| Concepto | Casa llave en mano | Crédito para lote |
| Garantía | Terreno y construcción | Solo el terreno |
| Riesgo operativo | Bajo, lista para mudarse | Mayor, por la gestión de obras y permisos |
| Personalización | Limitada al modelo base | Total, con diseño a la medida |
Seguros del crédito
En ambas modalidades se contrata un seguro de vida con saldo deudor. En la casa llave en mano se suma un seguro contra incendio para proteger la estructura.
En un crédito para proyecto inmobiliario, como el de un lote dentro de un condominio, conviene preguntar si el banco ya conoce el proyecto, porque eso puede agilizar los trámites.
Financiamiento directo vs. crédito bancario
Si en su análisis de lote financiado o contado gana la opción de financiar, las dos opciones principales, financiamiento directo y crédito bancario, sirven a perfiles distintos y ninguna es mejor en todos los casos.
¿Qué es el financiamiento directo?
Es una alternativa en la que la empresa que vende ofrece facilidades de pago sin necesidad de intermediación bancaria. Es más común en lotes en condominio, proyectos en preventa y desarrollos en expansión, y resulta más ágil y flexible que un crédito hipotecario.
¿Qué es el crédito bancario?
Es el financiamiento de un banco para comprar una propiedad, incluidas unidades de condominio. Es la opción tradicional y se usa sobre todo en viviendas terminadas, condominios consolidados y proyectos con alta demanda.
| Aspecto | Financiamiento directo | Crédito bancario |
| Trámite | Más sencillo, con menos requisitos y aprobación más rápida | Revisión financiera rigurosa y proceso más largo y formal |
| Plazos | Más cortos | Más largos, con cuotas más manejables |
| Condiciones | Las define la empresa; la prima a veces es más alta | Tasas reguladas y mayor cobertura del financiamiento |
| Costos adicionales | Menores | Avalúo, seguros, honorarios legales y formalización |
| Historial crediticio | Depende menos de él | Pide ingresos verificables y estabilidad laboral |
| Acceso a precios de preventa | Alto | Limitado |
| Flexibilidad | Alta | Media |
¿Cuándo elegir financiamiento directo o crédito bancario?
- Ingresos y liquidez: si tiene ingresos estables y capacidad para pagos altos a corto o mediano plazo, conviene el directo. Si quiere mantener liquidez o repartir el pago en más tiempo, el crédito bancario.
- Estabilidad laboral: el crédito bancario exige ingresos comprobables y estabilidad laboral. El directo es más accesible para profesionales independientes, emprendedores y personas con ingresos variables.
- Objetivos: el crecimiento y la plusvalía desde etapas tempranas favorecen el directo. La seguridad y la estabilidad favorecen el bancario, sobre todo en propiedades consolidadas.
- Horizonte: la valorización a corto o mediano plazo favorece al directo. La estabilidad patrimonial a largo plazo, al bancario.
Antes de decidir, le recomendamos:
- Evaluar su capacidad real de pago.
- Analizar el proyecto y su ubicación.
- Comparar las condiciones de cada opción.
- Considerar los costos adicionales.
- Definir con claridad su objetivo de inversión.
Esta comparación es general: confirme siempre las condiciones con la empresa vendedora y con el banco.
Errores comunes al elegir terrenos financiados
- No precalificar: antes de enamorarse de un terreno, confirme que su capacidad crediticia es adecuada.
- Ignorar la letra pequeña: revise si el crédito permite abonos extraordinarios al capital sin penalización.
- Subestimar los gastos de cierre: además de la prima, necesita efectivo para los gastos legales de constituir la hipoteca.
- Comparar solo por la tasa de interés: el avalúo, el estudio de título, los timbres y las comisiones también cuentan, y un crédito con tasa más baja puede salir más caro en total. Pida la tasa total, que incluye comisiones y gastos, y no solo la nominal.
¿Cómo le acompañamos en la venta de lotes financiados?
Si busca financiamiento para proyectos inmobiliarios como Condominio Acqua o Condominio Distrito San Juan, en Urbanizadora Siglo 21 le acompañamos en el proceso:
- Asesoría bancaria: le orientamos con nuestros contactos en entidades financieras para que conozca los requisitos de cada banco.
- Documentación del proyecto: le entregamos la documentación técnica y legal para agilizar el avalúo y la aprobación del crédito.
- Orientación sobre costos: le explicamos los costos asociados y le ayudamos a proyectar sus finanzas.
Preguntas frecuentes sobre lote financiado o contado
¿Qué conviene más, lote financiado o contado?
Depende de su liquidez y de lo que piensa hacer con el terreno. Pagar de contado ahorra intereses, pero puede dejarle sin recursos para construir. Financiar conserva sus ahorros, pero implica una cuota mensual y costos adicionales. Calcule cuánto dinero le quedaría disponible en cada caso y si podría sostener la cuota durante todo el plazo.
¿Qué piden los bancos para aprobar un crédito?
El banco estudia su capacidad de endeudamiento y su historial crediticio, y le pide comprobar sus ingresos con una carta patronal si es asalariado o una certificación de contador si es independiente. A veces también solicita estados de cuenta de tres o seis meses. Si compra un lote, un perito del banco visita el terreno.
¿Conviene un banco público o uno privado?
Los bancos públicos suelen ofrecer plazos más largos y tasas más competitivas, pero con procesos de aprobación más lentos. Los privados son más ágiles, aunque con condiciones más estrictas o costos más altos.
¿Cuál opción permite comprar más rápido?
Generalmente el financiamiento directo, porque evita los procesos bancarios largos y permite pagar por etapas mientras se construye.
¿Puedo pagar una parte de contado y financiar el resto?
Sí. Es lo que ocurre con la prima: usted aporta un porcentaje al inicio y el crédito cubre el resto del valor.
¿Quién es el dueño del lote si lo financio?
Usted es el propietario, pero el lote queda con una hipoteca a favor del banco hasta que termine de pagar el crédito.
Decidir entre lote financiado o contado con acompañamiento
Elegir entre lote financiado o contado, o al comparar financiamiento directo y crédito bancario, es más fácil con información clara. Si desea conversar sobre contado o financiado, o sobre la venta de lotes financiados, contáctenos y con gusto le acompañamos.

2 respuestas